Domain berufsunfaehigkeit-muenchen.de kaufen?
Wir ziehen mit dem Projekt
berufsunfaehigkeit-muenchen.de um.
Sind Sie am Kauf der Domain
berufsunfaehigkeit-muenchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfaehigkeit-muenchen.de kaufen?
Warum brummt der Stereoverstärker nach einem Kurzschluss?
Ein Kurzschluss kann zu einer Überlastung des Stereoverstärkers führen, was zu einer Beschädigung der internen Komponenten führt. Dies kann dazu führen, dass der Verstärker nicht mehr ordnungsgemäß funktioniert und ein Brummen erzeugt. Das Brummen kann durch die beschädigten Komponenten verursacht werden, die nicht mehr richtig arbeiten und unerwünschte Geräusche erzeugen. **
Wie schließe ich eine Frequenzweiche an einen Stereoverstärker an?
Um eine Frequenzweiche an einen Stereoverstärker anzuschließen, benötigst du ein separates Gerät, das als Frequenzweiche fungiert. Dieses Gerät wird zwischen den Stereoverstärker und die Lautsprecher angeschlossen. Du verbindest die Ausgänge des Stereoverstärkers mit den Eingängen der Frequenzweiche und dann die Ausgänge der Frequenzweiche mit den Lautsprechern. Stelle sicher, dass du die richtigen Eingänge und Ausgänge verwendest und die Frequenzweiche entsprechend deinen Bedürfnissen einstellst. **
Ähnliche Suchbegriffe für Stereoverstärker
Top-Angebote
Produkte zum Begriff Stereoverstärker:
-
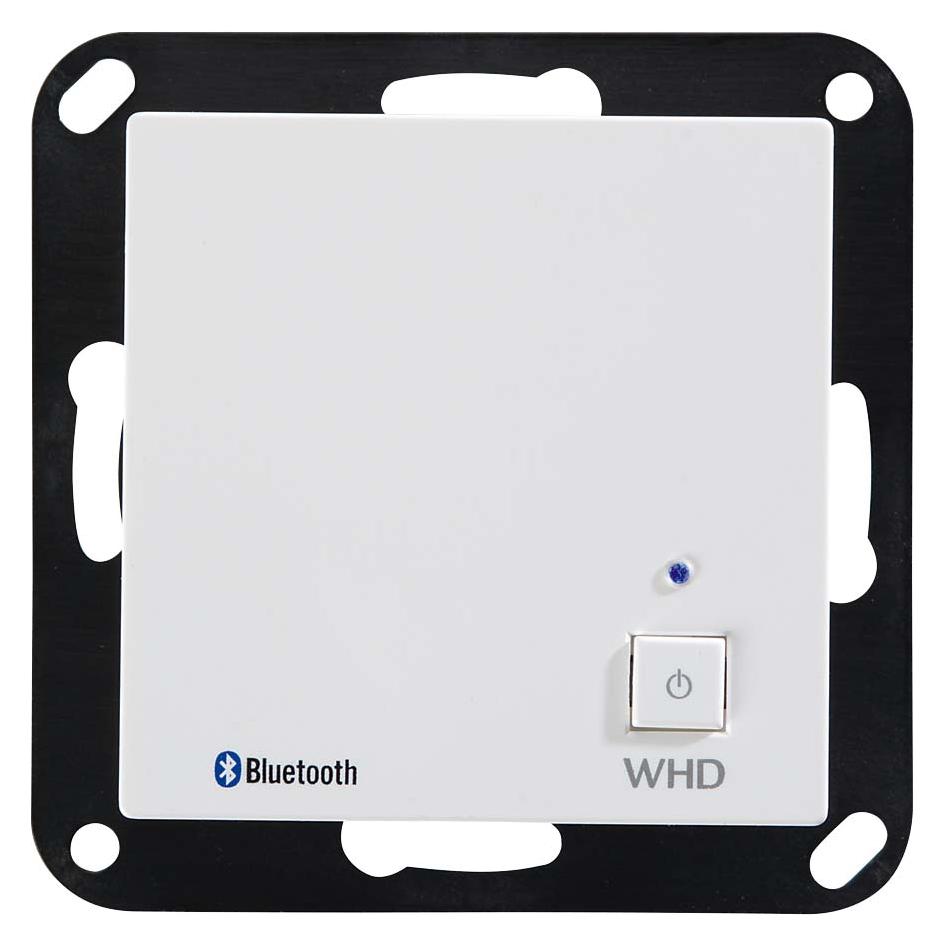
WHD Bluetooth Receiver BTR 55 MK2 mit integriertem Stereoverstärker UP (124-055-03-012-00) (Empfänger) (124-055-03-012-00)WHD Bluetooth Receiver BTR 55 MK2 mit integriertem Stereoverstärker UP (124-055-03-012-00) (Empfänger) (124-055-03-012-00)249,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
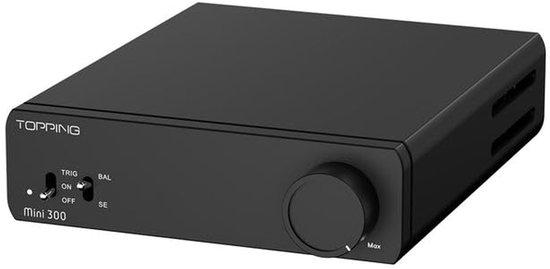
Topping Mini300: Hochleistungs-Stereoverstärker der Klasse D, ausgewogene Endstufen, 140 W x 2 bei 4 Ω, 124 dB Signal-Rausch-Verhältnis, automatische Synchronisation der LeistungsaufnahmeTopping Mini300: Hochleistungs-Stereoverstärker für HiFi-Anwendungen mit Klasse-D-Verstärkung, 140 W x 2 bei 4 Ω, 124 dB Signal-Rausch-Verhältnis und automatischer Leistungsanpassung. Verfügt über ausgewogene TRS- und RCA-Eingänge und ist als Desktop-Verstärker für passive Lautsprecher konzipiert. Farbe: Schwarz.306,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist es besser, über eine Stereoanlage Musik mit 2 oder 4 passiven Standlautsprechern am Stereoverstärker zu hören?
Die Entscheidung, ob man Musik über eine Stereoanlage mit 2 oder 4 passiven Standlautsprechern hören sollte, hängt von persönlichen Vorlieben und den räumlichen Gegebenheiten ab. Mit 4 Lautsprechern kann ein breiteres Klangbild erzeugt werden, während 2 Lautsprecher möglicherweise ausreichen, um einen guten Stereoklang zu erzeugen. Es ist ratsam, verschiedene Konfigurationen auszuprobieren und zu hören, was am besten zum eigenen Hörgenuss passt. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **


Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
Top-Angebote
Produkte zum Begriff Stereoverstärker:
-
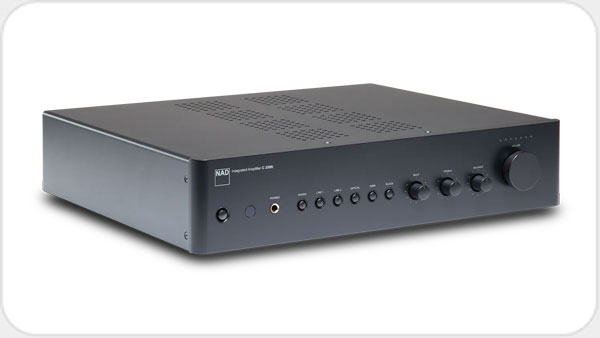
NAD C 359S Streaming Stereoverstärker *grafit* NA00373Der C 359S des kanadischen Herstellers NAD ist ein hochwertiger Streaming-Stereoverstä, rker fü, r alle, die das klassische NAD-Erlebnis lieben: dezentes Design, echte Drucktasten und Drehregler sowie kraftvoller Klang mit reichlich Leistungsres1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Topping Mini300: Hochleistungs-Stereoverstärker, Klasse D, symmetrisch, 140 W x 2 bei 4 Ω, 124 dB Signal-Rausch-Verhältnis, automatische LeistungsanpassungTopping Mini300, leistungsstarker HiFi-Stereoverstärker, Klasse D, symmetrisch, 140 W x 2 bei 4 Ω, 124 dB Signal-Rausch-Verhältnis, automatische Leistungsanpassung, symmetrische TRS- und RCA-Anschlüsse, Verstärker für den Schreibtisch, geeignet für passive Lautsprecher, schwarz306,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WHD Bluetooth Receiver BTR 55 MK2 mit integriertem Stereoverstärker UP (124-055-03-012-00) (Empfänger) (124-055-03-012-00)WHD Bluetooth Receiver BTR 55 MK2 mit integriertem Stereoverstärker UP (124-055-03-012-00) (Empfänger) (124-055-03-012-00)249,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
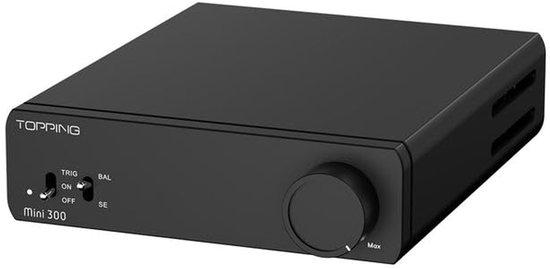
Topping Mini300: Hochleistungs-Stereoverstärker der Klasse D, ausgewogene Endstufen, 140 W x 2 bei 4 Ω, 124 dB Signal-Rausch-Verhältnis, automatische Synchronisation der LeistungsaufnahmeTopping Mini300: Hochleistungs-Stereoverstärker für HiFi-Anwendungen mit Klasse-D-Verstärkung, 140 W x 2 bei 4 Ω, 124 dB Signal-Rausch-Verhältnis und automatischer Leistungsanpassung. Verfügt über ausgewogene TRS- und RCA-Eingänge und ist als Desktop-Verstärker für passive Lautsprecher konzipiert. Farbe: Schwarz.306,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum brummt der Stereoverstärker nach einem Kurzschluss?
Ein Kurzschluss kann zu einer Überlastung des Stereoverstärkers führen, was zu einer Beschädigung der internen Komponenten führt. Dies kann dazu führen, dass der Verstärker nicht mehr ordnungsgemäß funktioniert und ein Brummen erzeugt. Das Brummen kann durch die beschädigten Komponenten verursacht werden, die nicht mehr richtig arbeiten und unerwünschte Geräusche erzeugen. **
-
Wie schließe ich eine Frequenzweiche an einen Stereoverstärker an?
Um eine Frequenzweiche an einen Stereoverstärker anzuschließen, benötigst du ein separates Gerät, das als Frequenzweiche fungiert. Dieses Gerät wird zwischen den Stereoverstärker und die Lautsprecher angeschlossen. Du verbindest die Ausgänge des Stereoverstärkers mit den Eingängen der Frequenzweiche und dann die Ausgänge der Frequenzweiche mit den Lautsprechern. Stelle sicher, dass du die richtigen Eingänge und Ausgänge verwendest und die Frequenzweiche entsprechend deinen Bedürfnissen einstellst. **
-
Ist es besser, über eine Stereoanlage Musik mit 2 oder 4 passiven Standlautsprechern am Stereoverstärker zu hören?
Die Entscheidung, ob man Musik über eine Stereoanlage mit 2 oder 4 passiven Standlautsprechern hören sollte, hängt von persönlichen Vorlieben und den räumlichen Gegebenheiten ab. Mit 4 Lautsprechern kann ein breiteres Klangbild erzeugt werden, während 2 Lautsprecher möglicherweise ausreichen, um einen guten Stereoklang zu erzeugen. Es ist ratsam, verschiedene Konfigurationen auszuprobieren und zu hören, was am besten zum eigenen Hörgenuss passt. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Ähnliche Suchbegriffe für Stereoverstärker
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.