Domain berufsunfaehigkeit-muenchen.de kaufen?
Wir ziehen mit dem Projekt
berufsunfaehigkeit-muenchen.de um.
Sind Sie am Kauf der Domain
berufsunfaehigkeit-muenchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfaehigkeit-muenchen.de kaufen?
Weiß jemand den Neupreis des Canyon Aerod CF SL 80 Movistar 2019?
Der Neupreis des Canyon Aerod CF SL 80 Movistar 2019 beträgt etwa 2.999 Euro. Bitte beachten Sie, dass Preise je nach Händler und Standort variieren können. Es ist ratsam, die aktuellen Preise bei einem autorisierten Canyon-Händler zu überprüfen. **
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Ähnliche Suchbegriffe für Movistar
Top-Angebote
Produkte zum Begriff Movistar:
-
Fahrradhelm ABUS "GAMECHANGER 2.0" Gr. S, blau (movistar team), Helme, S Kopfumfang: 51cm - 55cmABUS Aerohelm GameChanger 2.0 – verändert deine Rides : Wenn es um jede Sekunde und um jedes Watt geht, dann muss der Luftwiderstand runter. Dieses Ziel erreicht der GameChanger 2.0 mit seiner aerodynamischen Form und dem Aero Blade mit spezieller...249,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fahrradhelm ABUS "AIRBREAKER" Gr. S, blau (blau, weiß (movistar team 24)), Helme, S Kopfumfang: 51cm - 55cmABUS AirBreaker: Ob auf steilen Passstraßen, flachen Sprints oder bei der Trainingsausfahrt - der ABUS AirBreaker bringt Sie zu Höchstleistungen. Das ultra-leichte, stabile Design und das präzise abgestimmte Belüftungssystem sorgen für perfekte...223,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **


Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Top-Angebote
Produkte zum Begriff Movistar:
-
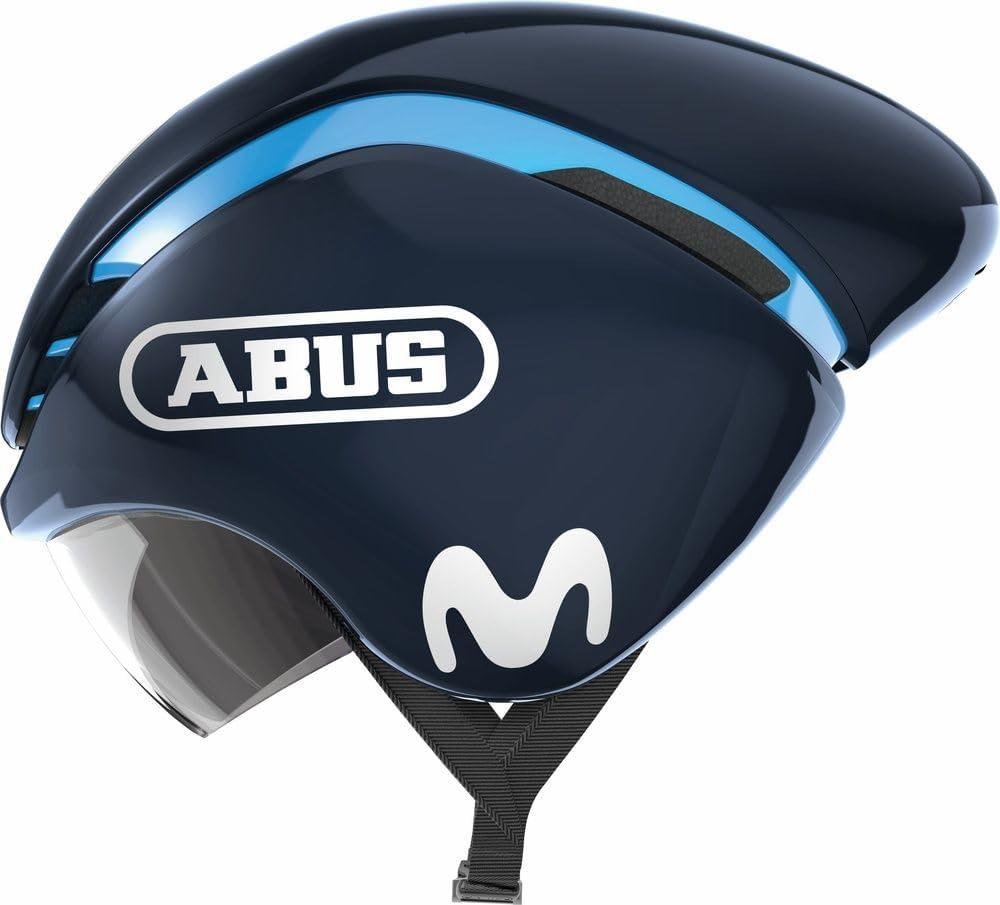
Abus GameChanger TT Zeitfahrhelm Movistar Team, Größe LAbus GameChanger TT – Helm fürs Zeitfahren Der GameChanger TT ist Abus' Zeitfahrhelm, entwickelt für Triathlon und Einzelzeitfahren. Diese Ausführung trägt das Design des Movistar Teams, Größe L. Warum ein Zeitfahrhelm anders aussieht Beim Zeitfahren entfällt der Windschatten, und ab etwa 30 km/h ist der Luftwiderstand der mit Abstand größte Widerstand, gegen den man tritt. Ein Zeitfahrhelm setzt genau dort an — nicht nur über die Form der Schale, sondern über das, was hinter dem Kopf passiert. Die glatte, geschlossene Oberfläche verhindert Verwirbelungen. Entscheidend ist dabei die Kopfhaltung: Ein Zeitfahrhelm ist auf eine bestimmte Position optimiert, meist mit gesenktem Kopf und Blick nach vorn. Wer den Kopf hebt, stellt das Heck des Helms quer in den Wind und verliert den Vorteil — mehr, als der Helm einbringt. Deshalb gehört zum Zeitfahrhelm das Training der Kopfhaltung. Der Preis für die Aerodynamik ist die Belüftung: Zeitfahrhelme sind geschlossener als Straßenhelme. Bei Hitze und auf langen Distanzen ist das ein Thema, das man einkalkulieren sollte — im Triathlon über die Mitteldistanz hinaus wählen viele bewusst einen belüfteteren Helm. Passform und Größe Bei einem Helm entscheidet die Passform über die Schutzwirkung. Er muss so sitzen, dass er sich bei geöffnetem Riemen nicht verschieben lässt — weder nach vorn noch zur Seite. Die Größe L deckt einen bestimmten Kopfumfang ab; miss ihn etwa einen Zentimeter über den Augenbrauen an der breitesten Stelle. Anders als bei Kleidung gibt es beim Helm keine Toleranz nach oben: Ein zu großer Helm verrutscht im Sturz und schützt dann nicht dort, wo er soll. Und ein Helm, der einmal einen harten Schlag abbekommen hat, gehört ersetzt — auch wenn er äußerlich unbeschädigt aussieht, denn die Dämpfungsstruktur im Inneren ist einmalig. Melde dich, wenn du bei der Größe unsicher bist. Technische Daten Produkt: Zeitfahrhelm Modell: Abus GameChanger TT Ausführung: Movistar Team Größe: L Einsatzbereich: Zeitfahren und Triathlon Häufige FragenWofür eignet sich ein Zeitfahrhelm? Für Einzelzeitfahren und Triathlon, wo kein Windschatten hilft. Im Feld oder auf der Trainingsrunde bringt er wenig.Warum ist er schlechter belüftet? Eine geschlossene Oberfläche ist aerodynamisch im Vorteil. Bei Hitze und auf langen Distanzen sollte man das einkalkulieren.Wie messe ich meinen Kopfumfang? Mit einem Maßband etwa einen Zentimeter über den Augenbrauen an der breitesten Stelle.Was, wenn der Helm einmal gestürzt ist? Ersetzen – auch ohne sichtbaren Schaden. Die Dämpfungsstruktur wirkt nur einmal.Fragen zur Größe oder Passform? Weitere Helme findest du in der Kategorie Helme, das übrige Sortiment unter Bekleidung.275,96 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Fahrradhelm ABUS "GAMECHANGER 2.0" Gr. S, blau (movistar team), Helme, S Kopfumfang: 51cm - 55cmABUS Aerohelm GameChanger 2.0 – verändert deine Rides : Wenn es um jede Sekunde und um jedes Watt geht, dann muss der Luftwiderstand runter. Dieses Ziel erreicht der GameChanger 2.0 mit seiner aerodynamischen Form und dem Aero Blade mit spezieller...249,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fahrradhelm ABUS "AIRBREAKER" Gr. S, blau (blau, weiß (movistar team 24)), Helme, S Kopfumfang: 51cm - 55cmABUS AirBreaker: Ob auf steilen Passstraßen, flachen Sprints oder bei der Trainingsausfahrt - der ABUS AirBreaker bringt Sie zu Höchstleistungen. Das ultra-leichte, stabile Design und das präzise abgestimmte Belüftungssystem sorgen für perfekte...223,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Weiß jemand den Neupreis des Canyon Aerod CF SL 80 Movistar 2019?
Der Neupreis des Canyon Aerod CF SL 80 Movistar 2019 beträgt etwa 2.999 Euro. Bitte beachten Sie, dass Preise je nach Händler und Standort variieren können. Es ist ratsam, die aktuellen Preise bei einem autorisierten Canyon-Händler zu überprüfen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
Ähnliche Suchbegriffe für Movistar
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.